이 기사는
2026년 10월 20일 17:47 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 권영지 기자]
하나금융지주(086790)가 자본적정성 제고를 위해 2700억원 규모의 신종자본증권 발행에 나선다. 수요예측 결과에 따라 발행 규모는 최대 4000억원까지 늘어날 수 있다. 최근 은행지주 영구채에 모집액의 2배 안팎 수요가 몰린 만큼 흥행이 예상되지만, 금리는 희망밴드 상단부근에서 결정될 것이란 관측이 나온다.
(사진=하나금융그룹)
20일 금융감독원 전자공시시스템에 따르면 하나금융지주는 제20회 상각형 조건부자본증권(신종자본증권) 2700억원어치를 발행한다. 수요예측은 오는 21일 오전 9시부터 오후 4시까지 진행한다. 대표주관회사는 한국투자증권과
한양증권(001750)이 공동으로 맡았고,
현대차증권(001500)과
케이프(064820)투자증권, 하나증권, IBK투자증권이 인수단으로 참여한다.
청약일 겸 납입일은 오는 29일이며 상장 예정일은 30일이다. 만기가 없는 영구채로, 발행일로부터 5년이 지난 2031년 10월29일 이후 금융감독원장 승인을 받아 중도상환할 수 있다. 예정대로 발행되면 하나금융지주의 미상환 신종자본증권은 기존 4조 500억원에서 4조 3200억원으로 늘어난다.
공모 희망금리는 4.30~4.90%로 제시했다. 동일 등급 은행지주 신종자본증권의 최근 발행금리를 근거로 정했으며, 직전 5월 발행 때(4.20%~4.80%)보다 상·하단이 모두 10%p 높아졌다.
앞서 8월 우리금융지주는 2700억원 모집에 5840억원, KB금융지주는 5200억원의 주문을 받았다. 지난달 신한금융지주도 2700억원 모집에 5840억원이 몰려 세 곳 모두 4000억원으로 증액 발행했다.
시장금리 흐름도 우호적이다. 국고채 3년물 금리는 최근 3.9% 아래로 내려와 8월 말 이후 최저 수준을 기록했다. 희망금리 상단(4.90%)은 지난 15일 국고채 5년물 금리(4.007%)보다 약 90%p 높아 AA- 등급 대비 금리 매력이 부각된다는 평가다.
다만 우리(4.79%)·KB(4.85%)·신한(4.80%) 모두 밴드 상단 근처에서 금리가 확정됐다. 지난 1일
JB금융지주(175330) 신종자본증권은 1000억원 모집에 1030억원의 주문에 그쳐 금리가 밴드 상단인 5.90%에서 정해졌다.
하나금융지주는 지난 5월 2700억원 수요예측 후 3500억원으로 증액했지만 240억원이 미매각된 바 있다. 수요예측 다음날인 22일 금융통화위원회를 앞둔 경계감도 변수로 꼽힌다.
(자료=금융감독원)
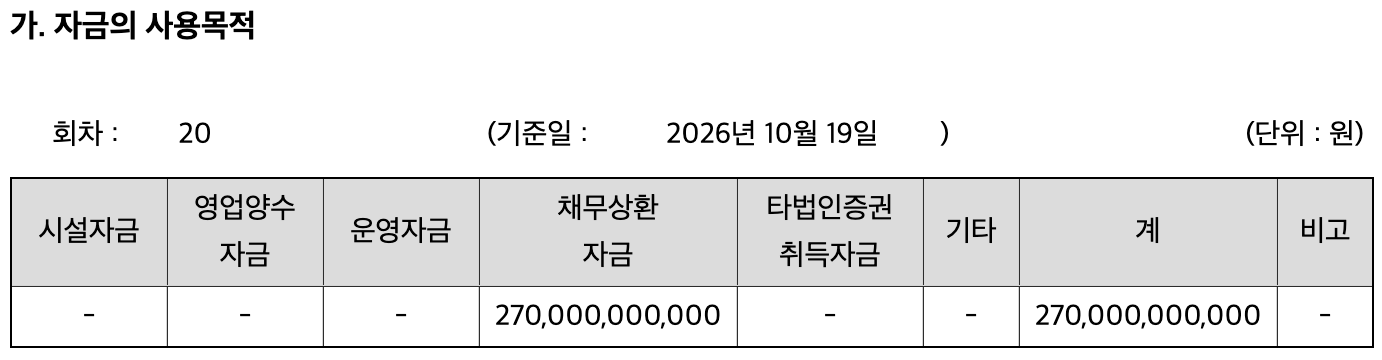
조달자금 2700억원은 전액 채무상환에 쓰인다. 2022년 1월 발행한 제10회 신종자본증권(이자율 4.00%)의 콜옵션 행사일인 내년 1월 26일 상환 재원으로 활용할 계획이다.
이번 발행으로 상반기 기준 연결 총자본비율은 15.33%에서 15.41%, 기본자본비율은 14.77%에서 14.86%로 각각 0.088%포인트 오른다. 보통주자본비율은 13.27%로 변동이 없다. 다만 인수단에 계열사인 하나증권이 포함돼 있어 미매각 물량이 생기면 해당 금액은 기본자본으로 인정되지 않는다.
하나금융지주의 올 상반기 연결 당기순이익은 2조 4367억원으로 전년 동기(2조 3232억원) 대비 4.9%(1135억원) 증가했다. 순이자이익은 4조 8083억원으로 7.1%(3192억원), 순수수료이익은 1조 6648억원으로 24.7%(3302억원) 늘었다. 연결 순이익에서 하나은행(2조 1308억원)이 차지하는 비중은 87.4%에 달했다. 상반기 기준 연결 자산은 713조 4628억원, 자본총계는 48조 4472억원이다.
한국기업평가와 한국신용평가, 나이스신용평가는 이번 사채 신용등급을 나란히 ‘AA-'로 부여했다. 다만 신종자본증권 특유의 손실흡수 위험은 여전히 잠재해 있다. 대표주관회사는 인수인의견을 통해 "부동산PF위기 전면화 시나리오에서도 BIS자본비율 하락이 이자지급 정지 사유에까지 이르지는 않는다"면서도 "이자 미지급 위험은 상각사유 발생 가능성에 비해 상대적으로 높은 편"이라고 진단했다. 금리상향조건(Step-up)이 없어 콜옵션 시점에 중도상환이 이뤄지지 않을 가능성도 있다고 덧붙였다.
권영지 기자 0zz@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지